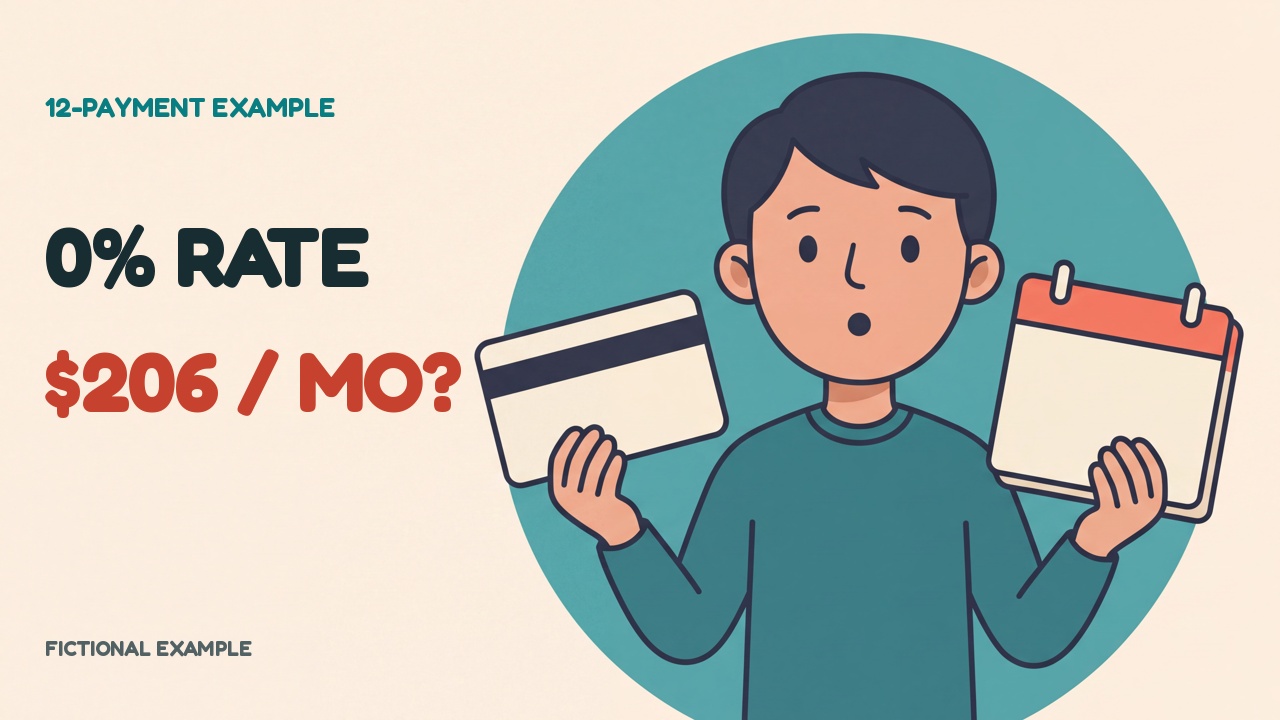
Taux zéro : les frais et l’échéance comptent toujours
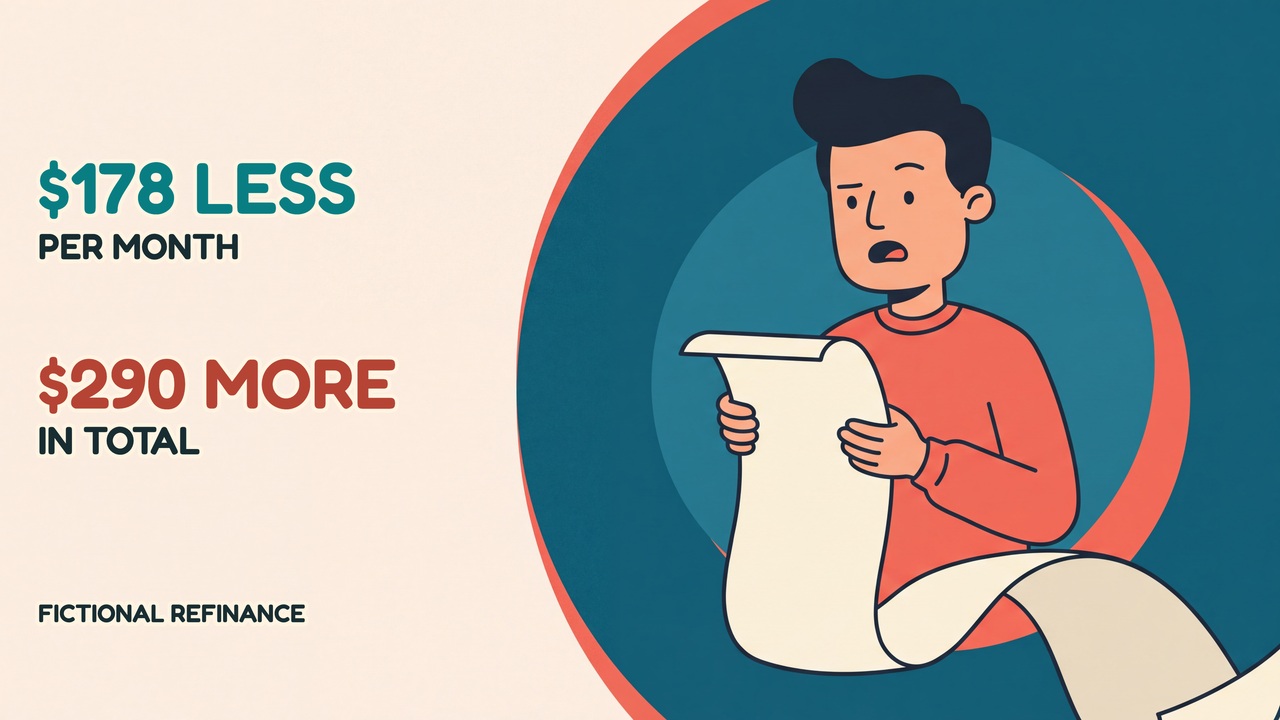
Un transfert fictif à 0 % exige encore des frais et un plan. Comparez 150 et 206 par mois et calculez le solde à l’échéance.
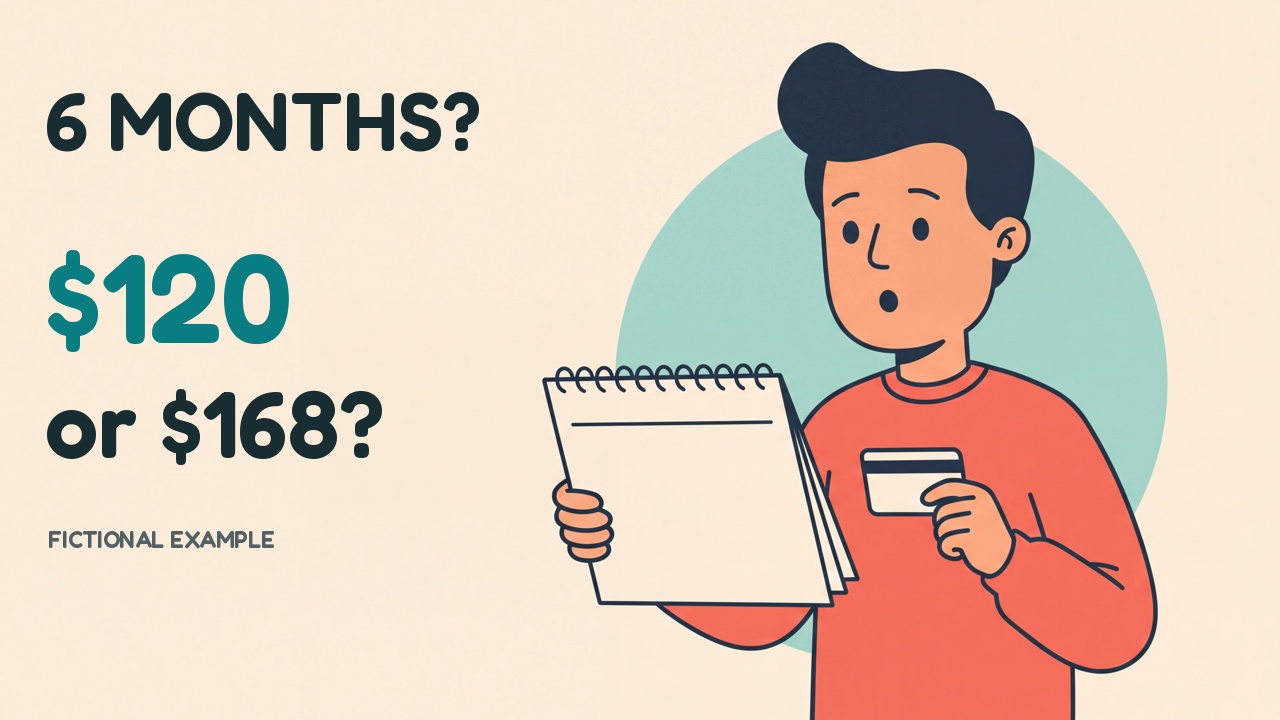
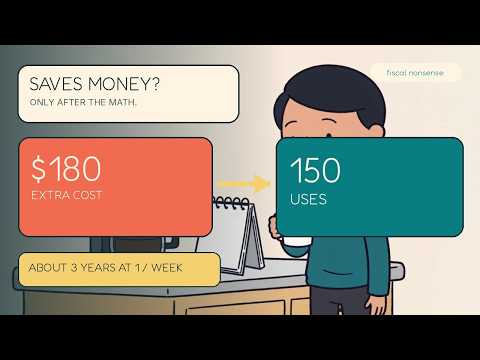
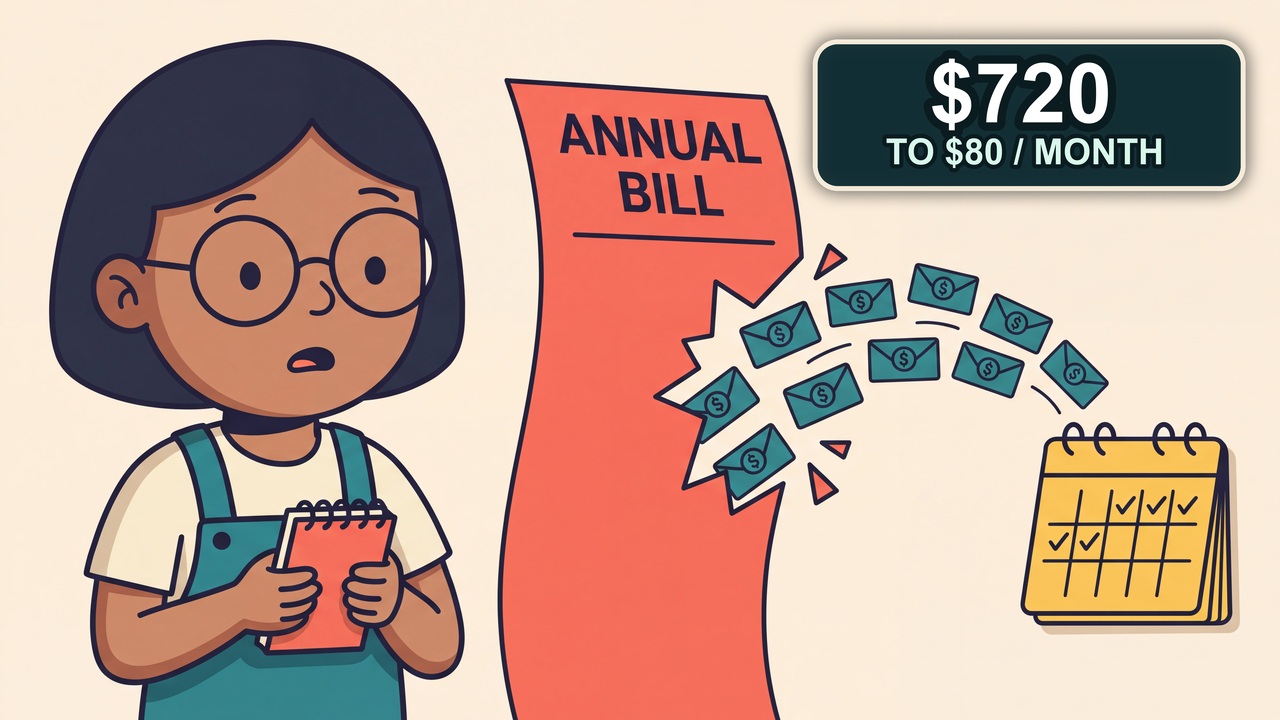
Abonnement annuel ou mensuel : quand le moins cher coûte plus
Comparez six paiements mensuels avec un abonnement annuel, repérez le seuil du neuvième mois et examinez l’engagement avant la remise.
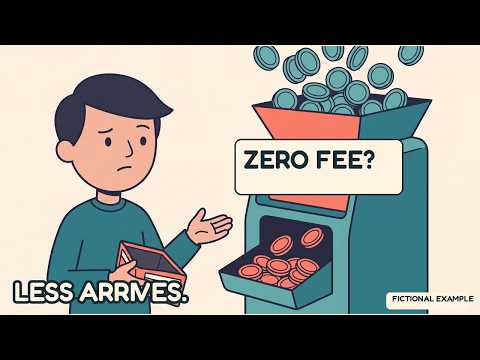
Virement sans frais ? Le destinataire peut recevoir moins.
Comparez deux offres de transfert avec le même budget total et vérifiez le montant reçu après conversion et déductions.
Tax Brackets Explained: The Higher Rate Does Not Apply to Everything
How do tax brackets work? A higher marginal rate does not automatically apply to every dollar in a progressive bracket system. Our cartoon cast explains marginal versus average tax rates using three clearly fictional…
Ordres au marché et à cours limité : pourquoi le prix peut surprendre
Ordres au marché, à cours limité et stop impliquent des compromis différents. Découvrez pourquoi cours affiché et prix exécuté peuvent différer, comment fonctionnent les exécutions partielles et pourquoi un seuil stop ne garantit pas un prix de sortie.
Relevé de carte de crédit : le minimum n’est pas la ligne d’arrivée
Distinguez solde du relevé, solde actuel, paiement minimum et échéance. Un exemple simplifié montre pourquoi un paiement ne réduit pas toujours la dette du même montant.
Patrimoine net : pourquoi rembourser une dette peut ne rien changer au total
Établissez un bilan avec des actifs évalués de façon réaliste et les dettes restantes. Voyez pourquoi rembourser 1 000 dollars avec des liquidités existantes ne change pas immédiatement le patrimoine net dans notre exemple.
Une rentrée d’argent ? Donnez-lui un plan avant de changer de train de vie
Cinq décisions pour un versement exceptionnel : vérifier le montant disponible, ralentir les engagements, chiffrer les priorités, examiner les coûts récurrents et écrire un plan.
Partager les factures : quand moitié-moitié n’est pas équitable
Comparez parts égales et partage proportionnel dans un foyer fictif. Pensez aux obligations personnelles, au travail de soin non rémunéré, aux paiements et à la révision de l’accord.
Revenus irréguliers : faire durer son argent pendant les mois creux
Quand les revenus varient, les montants et les dates comptent. Suivez une réserve fictive sur deux mois et distinguez factures prévues et dépenses imprévues.
Frais d’investissement : ce que le « gratuit » peut coûter
Zéro commission ne signifie pas zéro coût. Comparez abonnements, frais proportionnels, frais des fonds et services réellement utiles.
Avant d’envoyer de l’argent : repérer les arnaques financières
Une routine en trois étapes : résister à la pression, vérifier grâce à des coordonnées fiables obtenues indépendamment, puis décider avant d’envoyer de l’argent.
Comprendre l’assurance : franchises, plafonds et lacunes coûteuses
Comparez plus que la prime : franchises, plafonds de garantie, exclusions et argent à prévoir lors d’un sinistre.
Diversification : pourquoi cinq actions ne suffisent pas toujours
Allocation d’actifs, fonds qui se chevauchent, risque du portefeuille et rééquilibrage. Détenir plus de placements ne répartit pas forcément mieux le risque.
L’inflation expliquée : pourquoi votre argent achète moins
Des exemples simples sur le pouvoir d’achat, la désinflation, la réduflation et le revenu réel. Une inflation plus lente ne signifie pas que les prix baissent.