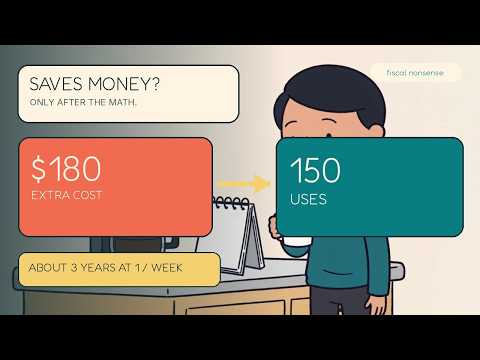
Dieser „Spar“-Kauf braucht 3 Jahre, um Geld zu sparen
Ein niedriger Preis spart nur dann Geld, wenn die echte Ersparnis pro Nutzung die zusätzlichen Anschaffungskosten deckt. Sieh, wie ein fiktiver Kauf fast drei Jahre bis zum Break-even braucht.
 fiscal
Lerne Budgetplanung, Sparen, Kredite und Investieren mit kurzen Geschichten, Rechenbeispielen und fragwürdigen Entscheidungen unserer Figuren.
Ein niedriger Preis spart nur dann Geld, wenn die echte Ersparnis pro Nutzung die zusätzlichen Anschaffungskosten deckt. Sieh, wie ein fiktiver Kauf fast drei Jahre bis zum Break-even braucht.
Gratisversand und Rabatte lassen Ausgeben wie Sparen wirken. Vergleiche Endpreise, Mengenangebote und kombinierte Rabatte.
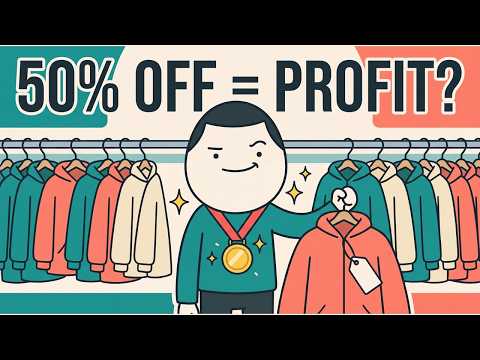
Warum fühlt sich Ausgeben bei Rabatten wie Sparen an? Eine Geschichte über Preisanker und drei Fragen vor dem nächsten Sonderangebot.
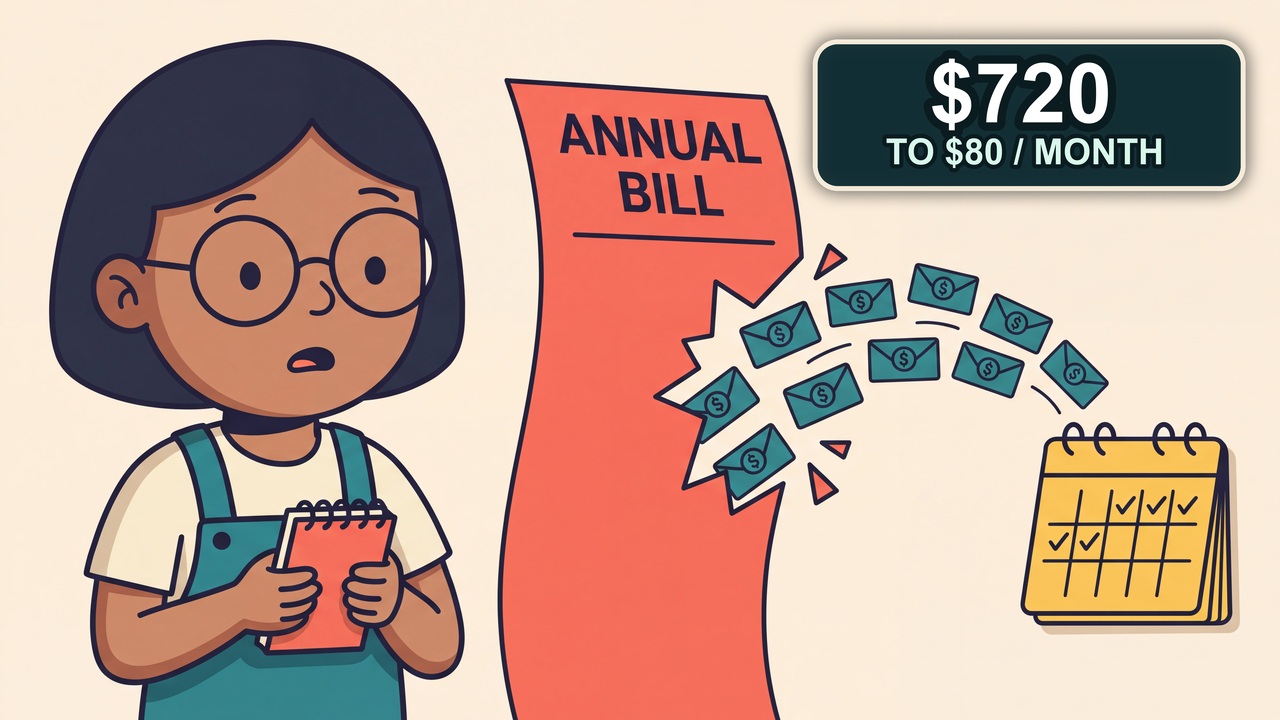
Mache eine bekannte Jahresrechnung planbar: Ziehe Rücklagen ab, teile den Rest durch die Monate bis zur Fälligkeit und rechne neu, wenn sich der Plan ändert.
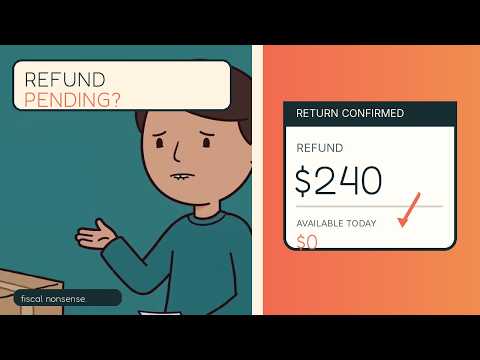
Eine Rückgabe kann eine Kreditkartenrechnung senken, als Bargeld eingehen oder zu Guthaben werden. Solange sie nicht auf dem Empfängerkonto gutgeschrieben ist, kann sie keinen anderen Plan finanzieren.
Ein niedriger Kilopreis kann für die tatsächlich verwendete Menge teurer sein. Vergleiche Packung und lose Ware, finde die Gleichstandsmenge und rechne zusätzliche Fahrtkosten ein.
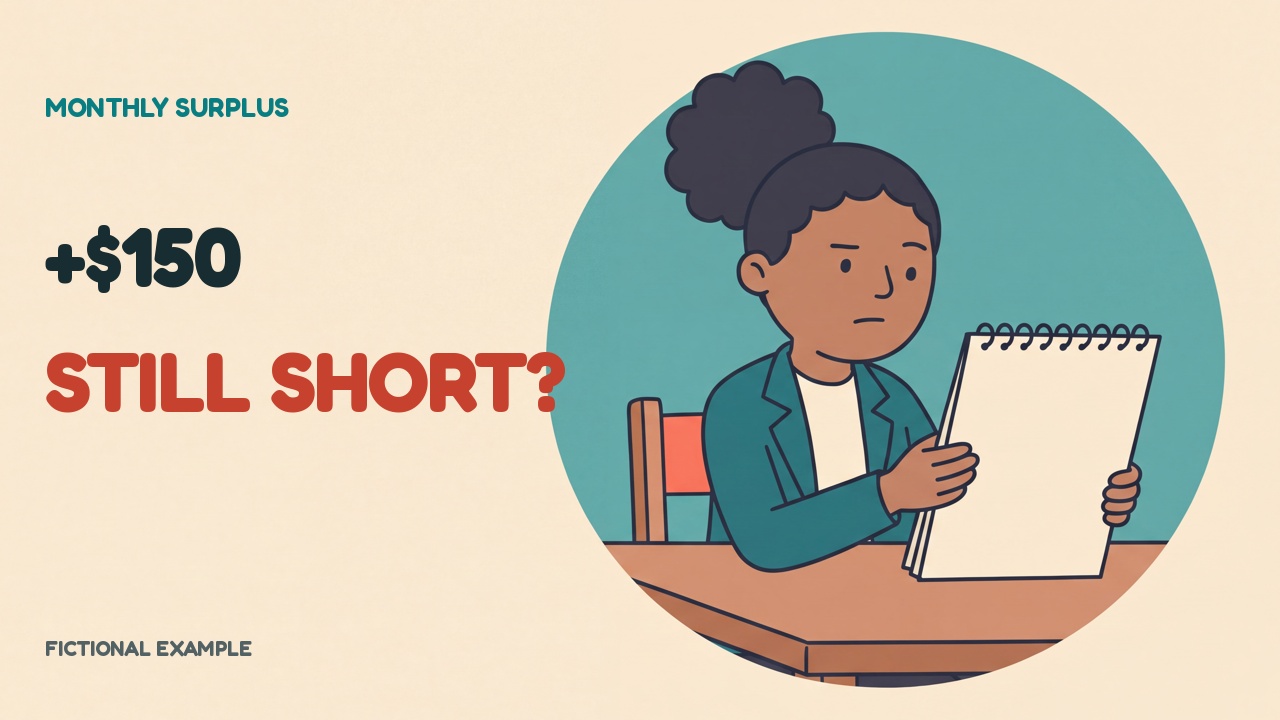
Ein Monatsüberschuss von 150 verdeckt eine Lücke von 250 vor dem Zahltag. Prüfe Ninas Termine und vergleiche eine bestätigte Verschiebung mit vorhandenem Bargeld.
Lerne, Notfälle von geplanten Ausgaben zu trennen, ein erstes Sparziel zu setzen und Rücklagen nach einer Entnahme wieder aufzufüllen.
Vergleiche Nullbasisbudget, zuerst sich selbst bezahlen, 50/30/20, Zahlungsflussplanung und Bargeldumschläge anhand praktischer Beispiele.
Sieh, wie kleine monatliche Aufwertungen eine Gehaltserhöhung aufzehren. Plane Ausgaben, Sparen und finanziellen Spielraum.
Compare job offers using take-home pay, extra work costs and extra time, so a bigger salary does not hide the trade you are making.
Ein hoher Sparzins kann ein Ablaufdatum verbergen. Vergleiche Bonuszinsen über denselben Zeitraum und erfahre, warum ein früherer Geldbedarf das Ergebnis umkehren kann.
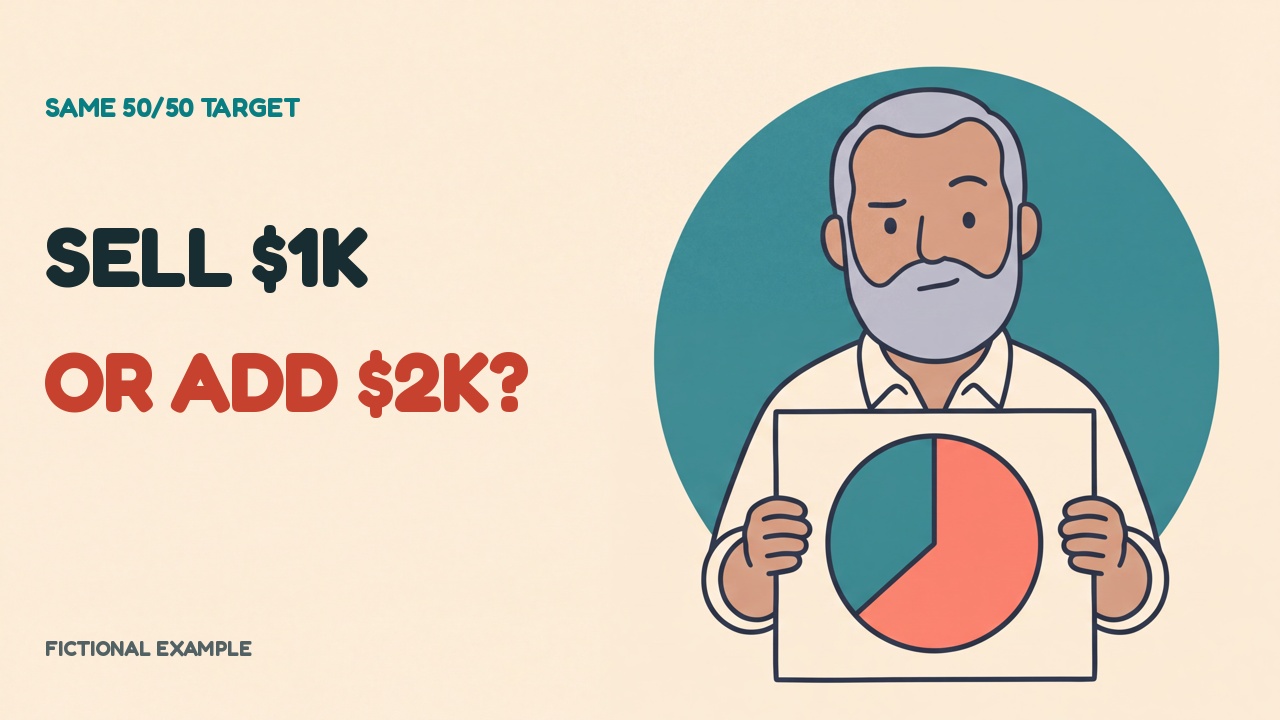
Dasselbe fiktive 50/50-Ziel braucht entweder eine Umschichtung von 1.000 oder 2.000 neues Geld. Sieh, warum sich die Beträge unterscheiden und was kleinere Einzahlungen bewirken.
Eine fiktive Lücke von 6.000 Dollar beim Eigenkapital führt zu drei Möglichkeiten: mehr sparen, länger warten oder das Ziel senken. Prüfe, wie die Frist die finanziell tragbaren Risiken verändert.
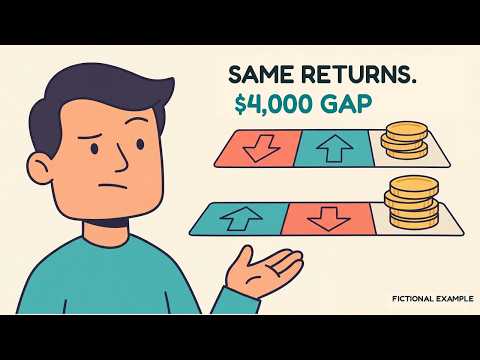
Vertausche zwei Jahresrenditen bei gleichen Entnahmen: Ein fiktives Ruhestandskonto endet mit 4.000 weniger.
Lerne ETF-Factsheets, Gebühren, Konzentration und Währungsrisiken kennen. Mit kostenloser Arbeitsmappe und drei Rechnern.
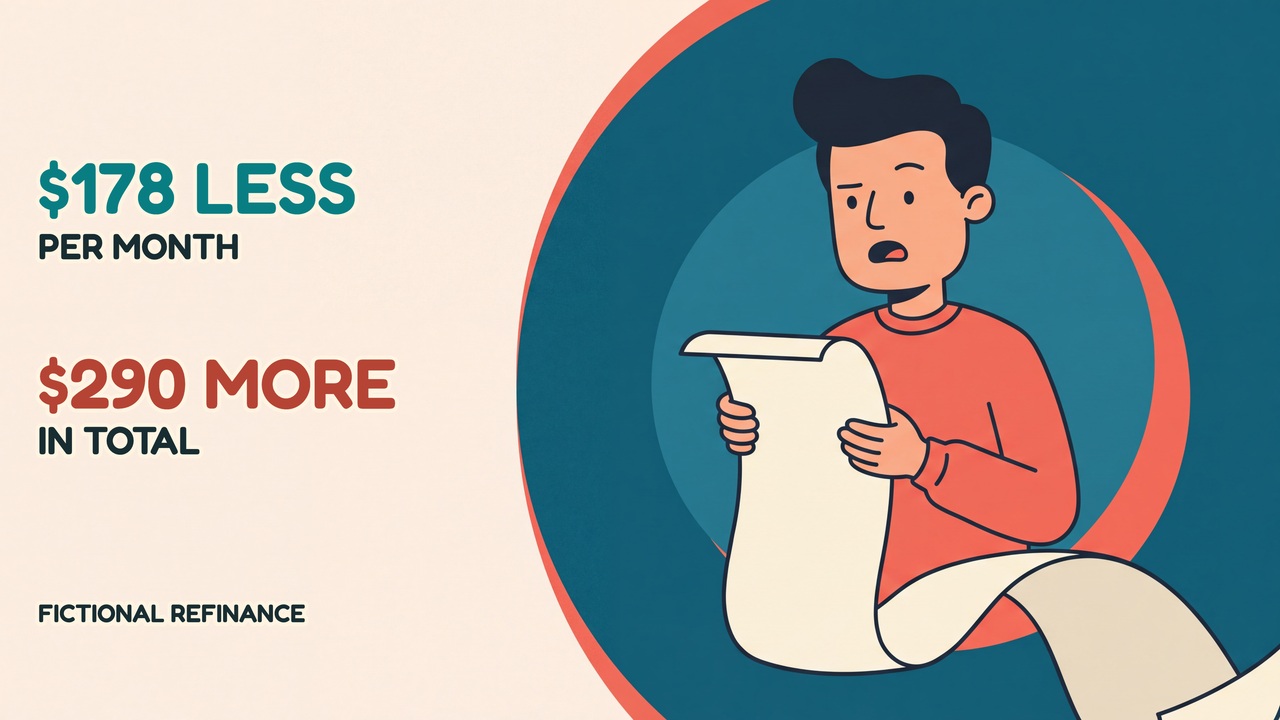
Vergleiche Monatsrate, künftige Gesamtkosten und das Datum der Schuldenfreiheit vor einer Umschuldung. Ein fiktives Beispiel zeigt, warum ein niedrigerer Zinssatz und eine kleinere Rate trotzdem mehr kosten können.
Vergleiche Kreditzinsen, Miete, Unterhalt, Transaktionskosten und Flexibilität anhand eines Rechenbeispiels.
Vergleiche Anzahlung, Monatskosten, Kilometergrenzen, Gebrauchsspuren und vorzeitigen Ausstieg, bevor du Leasing und Kauf abwägst.
Grundlagen zu Kreditsumme, Zinsen, Eigenkapital, Laufzeit und Wohnkosten jenseits der monatlichen Kreditrate.
Sieh, wie sich Raten im Budget stapeln. Prüfe Gesamtpreis, Zahlungsplan und Gebühren, bevor du später bezahlst.
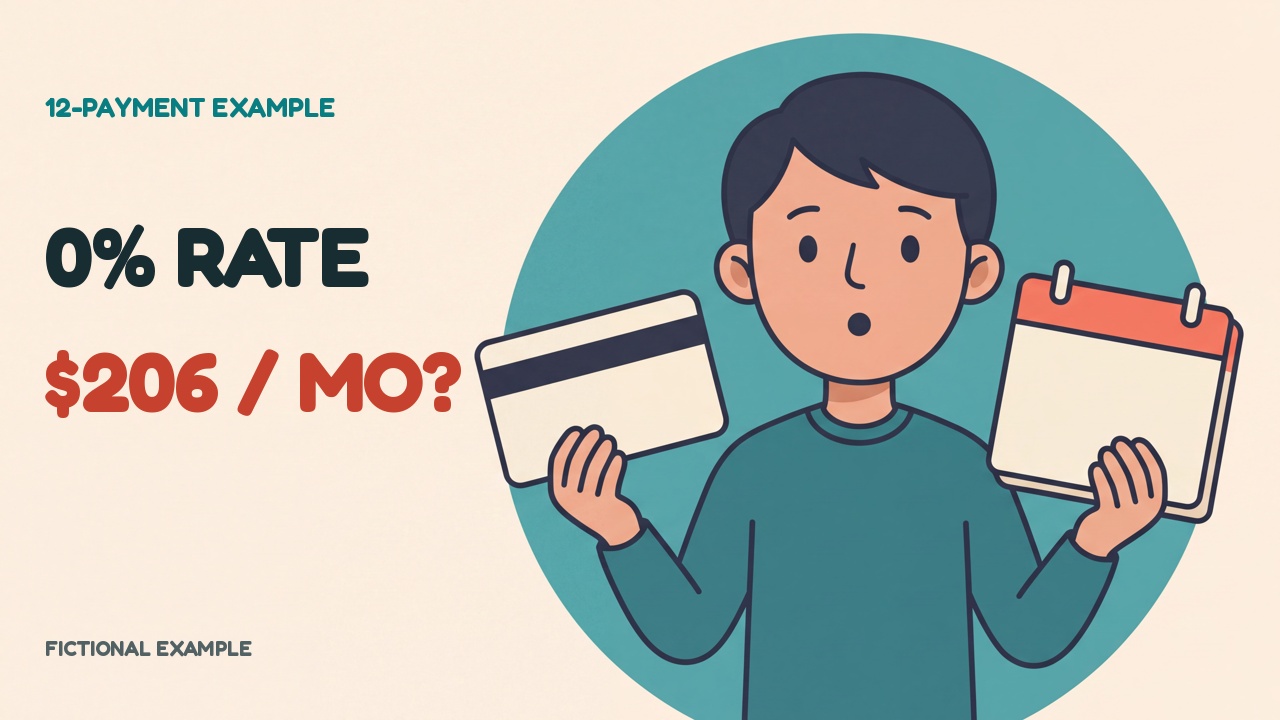
Eine fiktive Übertragung zu 0 % braucht trotzdem eine Gebühr und einen Tilgungsplan. Vergleiche 150 mit 206 pro Monat und berechne den Rest bei Fristende.
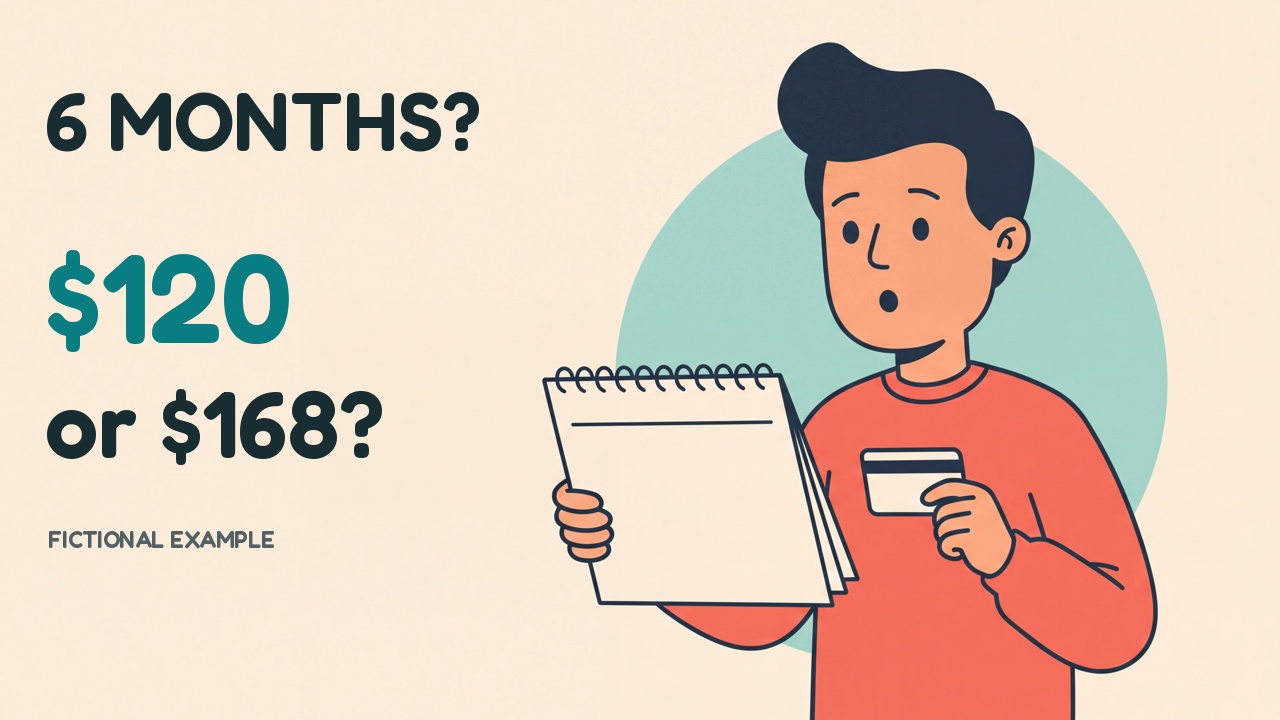
Vergleiche sechs Monatszahlungen mit einem Jahresabo, finde die Schwelle im neunten Monat und prüfe die Bindung vor dem Rabatt.
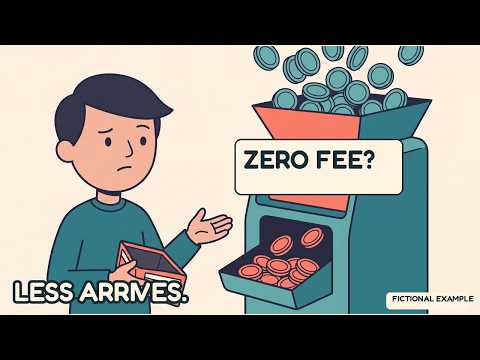
Vergleiche zwei Überweisungsangebote mit gleichem Gesamtbudget und prüfe, was nach Wechselkurs und Abzügen ankommt.
How do tax brackets work? A higher marginal rate does not automatically apply to every dollar in a progressive bracket system. Our cartoon cast explains marginal versus average tax rates using three clearly fictional…
Market-, Limit- und Stop-Orders haben unterschiedliche Vor- und Nachteile. Erfahre, warum Kursanzeige und Ausführungspreis abweichen können, wie Teilausführungen funktionieren und warum ein Stop-Preis keinen Ausstiegskurs garantiert.
Lerne die Unterschiede zwischen Abrechnungssaldo, aktuellem Saldo, Mindestzahlung und Fälligkeit kennen. Ein vereinfachtes Beispiel zeigt, warum eine Zahlung nicht vollständig die Schulden reduziert.
Erstelle eine Vermögensübersicht mit realistischen Werten und offenen Schulden. Sieh, warum die Tilgung von 1.000 Dollar aus vorhandenem Bargeld das Nettovermögen im Beispiel zunächst unverändert lässt.
Fünf Schritte für eine Einmalzahlung: verfügbaren Betrag prüfen, neue Verpflichtungen bremsen, Prioritäten beziffern, laufende Kosten prüfen und einen Plan aufschreiben.
Vergleiche gleiche Beträge und einkommensabhängige Anteile in einem fiktiven Haushalt. Berücksichtige persönliche Pflichten, unbezahlte Betreuung, Zahlungsaufgaben und regelmäßige Überprüfungen.
Bei wechselndem Einkommen zählen Höhe und Zeitpunkt. Verfolge eine fiktive Rücklage über zwei Monate, ordne Zahlungstermine und trenne geplante Rechnungen von Überraschungen.
Keine Provision bedeutet nicht keine Kosten. Vergleiche feste Abos, prozentuale Gebühren, Fondskosten und die Leistungen, die du wirklich brauchst.
Eine Routine in drei Schritten: Druck stoppen, über unabhängig ermittelte und vertrauenswürdige Kontaktdaten prüfen und erst dann über die Zahlung entscheiden.
Vergleiche mehr als die Prämie: Selbstbehalte, Deckungsgrenzen, Ausschlüsse und das Geld, das du im Schadensfall selbst brauchst.
Diversifikation für Einsteiger: Anlageaufteilung, überlappende Fonds, Portfoliorisiko und Neugewichtung. Mehr Anlagen bedeuten nicht automatisch besser verteiltes Risiko.
Einfache Beispiele zu Kaufkraft, sinkender Inflationsrate, kleineren Packungen und realem Einkommen. Eine langsamere Inflation bedeutet nicht, dass Preise fallen.
Vergleiche Kreditkosten, Anlagerisiken, Notgroschen sowie die Lawinen- und Schneeballmethode zur Schuldentilgung.
Entdecke fünf Wege zur finanziellen Unabhängigkeit. Ausgaben, Arbeit und Annahmen über Entnahmen verändern den Plan.
So funktionieren Zinseszins und Wertzuwachs: praktische Hinweise zu Einzahlungen, Wiederanlage, Gebühren und Risiken.
Untersuche Anlagen, Gebühren und Währungseffekte mit drei interaktiven Übungen und einer kostenlosen Arbeitsmappe.