Taux zéro : les frais et l’échéance comptent toujours
Un transfert fictif à 0 % exige encore des frais et un plan. Comparez 150 et 206 par mois et calculez le solde à l’échéance.
 fiscal
Vidéos sur les finances / L’argent au quotidien
Établissez un bilan avec des actifs évalués de façon réaliste et les dettes restantes. Voyez pourquoi rembourser 1 000 dollars avec des liquidités existantes ne change pas immédiatement le patrimoine net dans notre exemple.
Vidéo en anglais
Charger ce lecteur envoie des données de connexion et de visionnage à Google/YouTube, qui peut utiliser des cookies ou technologies similaires. Le reste de la page fonctionne sans lui.
Détails sur la confidentialitéBuild a net-worth statement using realistic asset values, outstanding debts and access notes. See why paying $1,000 of principal from existing cash leaves immediate net worth unchanged in our simplified example.
Fictional dollar examples. General education, not individualized financial, tax or legal advice. Local rules and account terms vary.
CHAPTERS 00:00 Take a dated snapshot 00:58 Value what you own 01:56 Subtract outstanding debts 02:56 Separate wealth from cash access 03:57 Explain changes and repayment
SOURCES https://www.investor.gov/introduction-investing/investing-basics/save-and-invest/figure-out-your-finances https://www.finra.org/investors/investing/investing-basics/financial-foundations https://www.finra.org/investors/investing/investing-basics/risk
AI-generated voices and character animation; original script and locally animated educational graphics. https://fiscalnonsense.com #PersonalFinance #MoneyManagement #FiscalNonsense
Un transfert fictif à 0 % exige encore des frais et un plan. Comparez 150 et 206 par mois et calculez le solde à l’échéance.
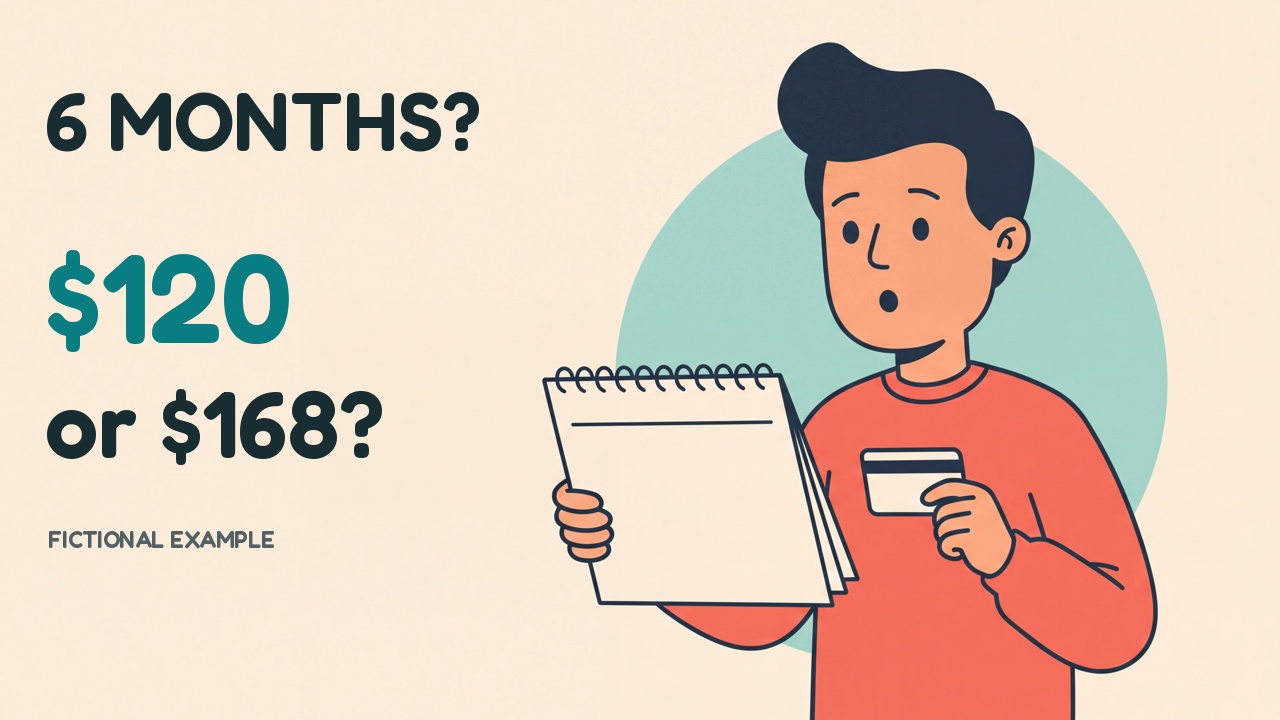
Comparez six paiements mensuels avec un abonnement annuel, repérez le seuil du neuvième mois et examinez l’engagement avant la remise.
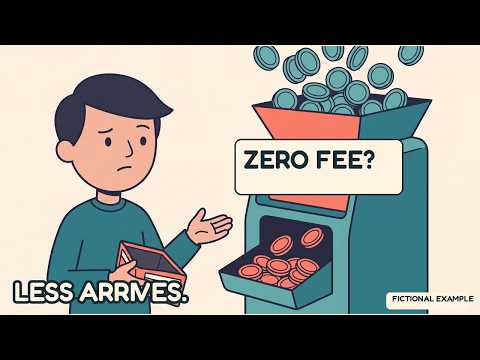
Comparez deux offres de transfert avec le même budget total et vérifiez le montant reçu après conversion et déductions.