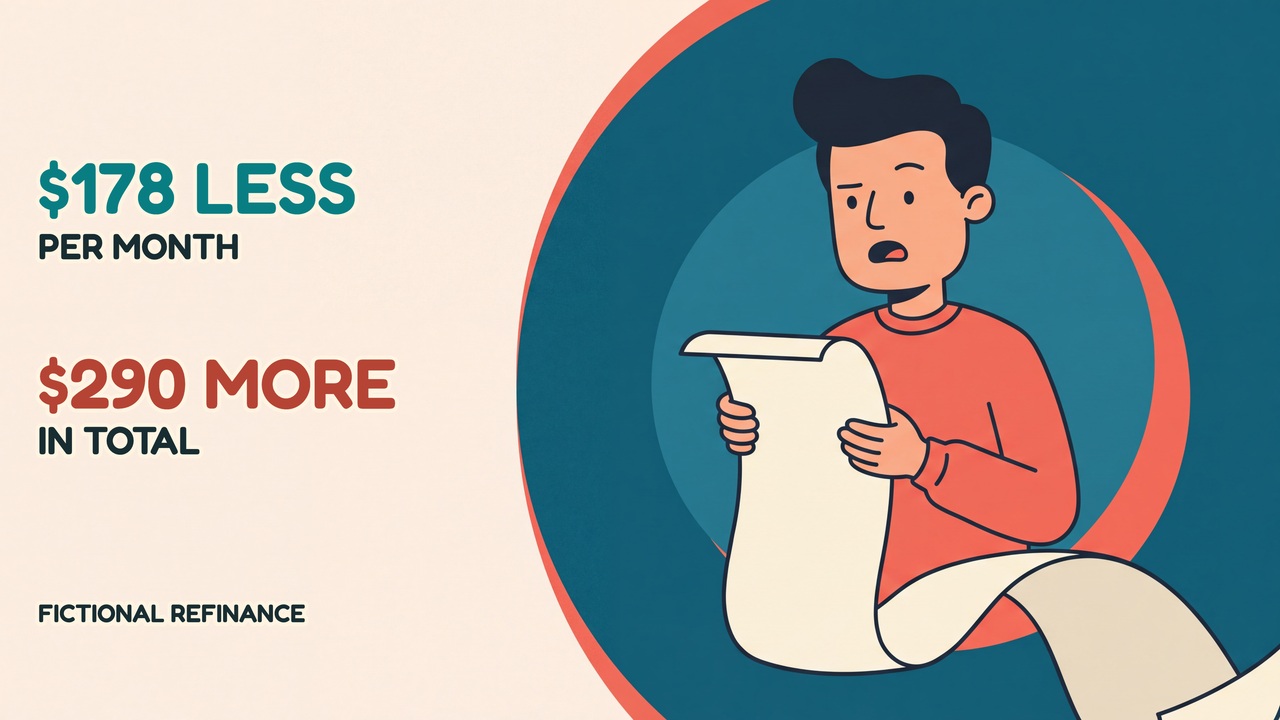
Interesse zero: commissione e scadenza contano comunque
Un trasferimento ipotetico allo 0% richiede comunque una commissione e un piano. Confronta 150 e 206 al mese e calcola il saldo alla scadenza.
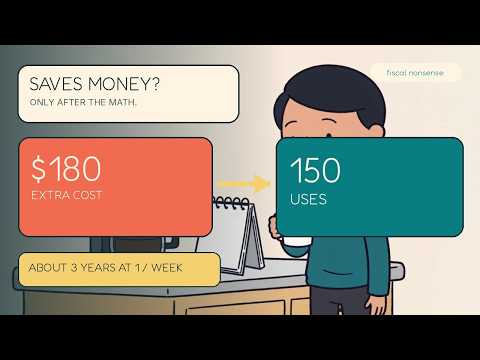
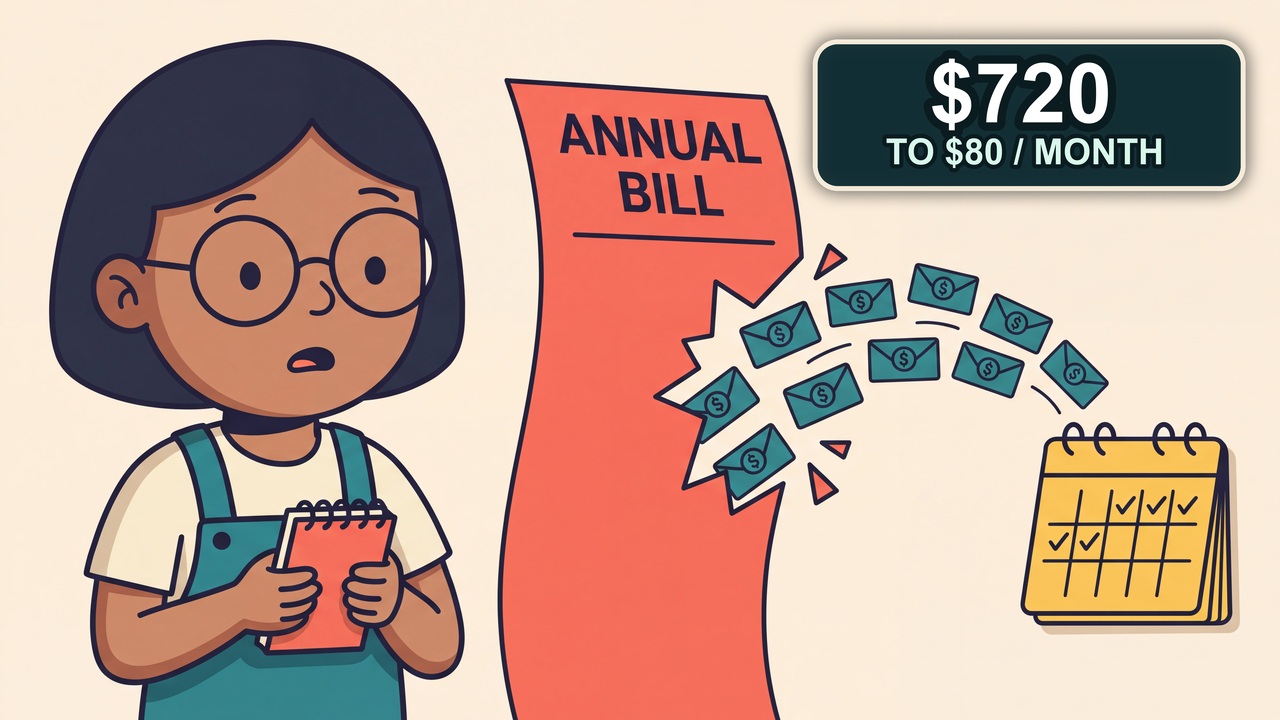
Abbonamento annuale o mensile: quando quello economico costa di più
Confronta sei pagamenti mensili con un abbonamento annuale, trova la soglia del nono mese e valuta l’impegno prima dello sconto.
Trasferimenti senza commissioni? Potrebbe arrivare meno denaro.
Confronta due trasferimenti con lo stesso budget totale e verifica quanto arriva dopo cambio e detrazioni.
Tax Brackets Explained: The Higher Rate Does Not Apply to Everything
How do tax brackets work? A higher marginal rate does not automatically apply to every dollar in a progressive bracket system. Our cartoon cast explains marginal versus average tax rates using three clearly fictional…
Ordini a mercato e con limite: perché il prezzo può sorprenderti
Ordini a mercato, con limite e stop comportano compromessi diversi. Scopri perché quotazione e prezzo di esecuzione possono differire, come funzionano le esecuzioni parziali e perché uno stop non garantisce il prezzo di uscita.
Estratto conto della carta: il minimo non è il traguardo
Scopri le differenze tra saldo dell’estratto conto, saldo attuale, pagamento minimo e scadenza. Un esempio semplificato mostra perché pagare non significa ridurre il debito dello stesso importo.
Patrimonio netto: perché pagare un debito può lasciare invariato il totale
Crea un bilancio con valori realistici degli attivi e debiti residui. Scopri perché rimborsare 1.000 dollari con liquidità esistente lascia inizialmente invariato il patrimonio netto nell’esempio.
Hai ricevuto una somma extra? Fai un piano prima di cambiare stile di vita
Cinque decisioni per un’entrata una tantum: verifica l’importo utilizzabile, rallenta i nuovi impegni, quantifica le priorità, controlla i costi ricorrenti e scrivi un piano.
Dividere le spese: quando metà per uno non è equo
Confronta quote uguali e proporzionali in una famiglia immaginaria. Considera obblighi personali, cura non retribuita, responsabilità dei pagamenti e revisioni dell’accordo.
Reddito irregolare: fai durare i soldi nei mesi più tranquilli
Quando il reddito cambia, contano importi e tempi. Segui una riserva immaginaria per due mesi, organizza le scadenze e separa spese previste e imprevisti.
Costi degli investimenti: quanto può costare investire gratis
Zero commissioni non significa zero costi. Confronta abbonamenti, costi percentuali, spese dei fondi e servizi di cui hai davvero bisogno.
Prima di inviare denaro: riconosci le truffe finanziarie
Una routine in tre passi: fermare la pressione, verificare tramite contatti affidabili trovati in modo indipendente e decidere prima di inviare denaro.
Assicurazioni: franchigie, massimali e lacune costose
Confronta più del premio: franchigie, limiti di copertura, esclusioni e liquidità necessaria in caso di sinistro.
Diversificazione: perché cinque azioni potrebbero non bastare
Allocazione degli attivi, fondi sovrapposti, rischio di portafoglio e ribilanciamento. Avere più investimenti non significa sempre distribuire meglio il rischio.
Inflazione: perché i tuoi soldi comprano meno
Esempi semplici su potere d’acquisto, disinflazione, confezioni ridotte e reddito reale. Un’inflazione più lenta non significa prezzi in calo.