Taux zéro : les frais et l’échéance comptent toujours
Un transfert fictif à 0 % exige encore des frais et un plan. Comparez 150 et 206 par mois et calculez le solde à l’échéance.
 fiscal
Vidéos sur les finances / L’argent au quotidien
Distinguez solde du relevé, solde actuel, paiement minimum et échéance. Un exemple simplifié montre pourquoi un paiement ne réduit pas toujours la dette du même montant.
Vidéo en anglais
Charger ce lecteur envoie des données de connexion et de visionnage à Google/YouTube, qui peut utiliser des cookies ou technologies similaires. Le reste de la page fonctionne sans lui.
Détails sur la confidentialitéLearn how statement balance, current balance, minimum payment and due date differ. Check grace-period conditions and payment settings, then follow a clearly labeled toy example showing why payment and debt reduction are different.
Fictional dollar examples. General education, not individualized financial, tax or legal advice. Local rules and account terms vary.
CHAPTERS 00:00 Find statement and due dates 00:50 Separate the three balances 01:52 Check interest conditions 02:50 Payment versus repayment progress 03:59 Verify your payment settings
SOURCES https://www.consumerfinance.gov/ask-cfpb/what-is-a-grace-period-for-a-credit-card-en-47/ https://www.consumerfinance.gov/data-research/credit-card-data/know-you-owe-credit-cards/credit-card-contract-definitions/ https://www.moneyhelper.org.uk/en/everyday-money/credit/simple-guide-to-credit-cards https://www.canada.ca/en/financial-consumer-agency/services/credit-cards/credit-card-work.html
AI-generated voices and character animation; original script and locally animated educational graphics. https://fiscalnonsense.com #PersonalFinance #MoneyManagement #FiscalNonsense
Un transfert fictif à 0 % exige encore des frais et un plan. Comparez 150 et 206 par mois et calculez le solde à l’échéance.
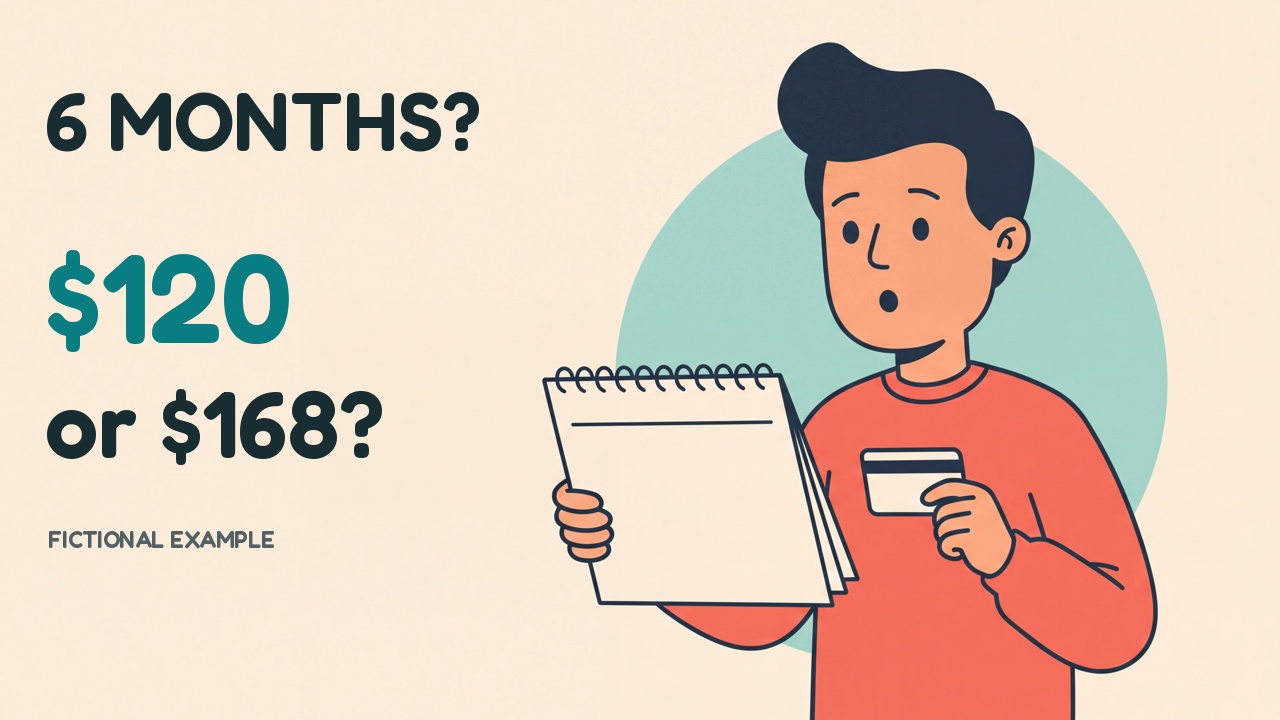
Comparez six paiements mensuels avec un abonnement annuel, repérez le seuil du neuvième mois et examinez l’engagement avant la remise.
Comparez deux offres de transfert avec le même budget total et vérifiez le montant reçu après conversion et déductions.